Kad se spomene porezna stopa od 50 %, prvo pitanje obično glasi: znači li to da će pola dobiti otići državi? Prema prijedlogu poreza na prekomjernu profitnu maržu, odgovor je da se ta stopa primjenjuje samo na posebno izračunati dio osnovice. Da bismo došli do njega, trebamo uskladiti prihode i rezultat, izračunati povijesnu maržu i tek potom usporediti poslovni plan za 2026. Provjerimo taj izračun na primjeru i pogledajmo kako na rezultat utječu varijable poput: opravdanih rashoda, rezerviranja, amortizacije i zakonskih isključenja. A ako se pitate kako izračunati porez na prekomjernu profitnu maržu za svoje poduzeće, na kraju članka možete zatražiti Excel kalkulator, unijeti parametre i dobiti provizorni izračun.
Tekst prikazuje stanje postupka do 12. listopada 2026. i temelji se na Vladinu prijedlogu (P.Z. 341) od 10. rujna. Zbog toga su svi izračuni informativni do donošenja konačnog teksta Zakona i pripadajućih pravilnika.
JESTE LI OBVEZNIK OVOG POREZA?
Prema postojećem prijedlogu, dva su faktora prema kojima se utvrđuje jeste li obveznik:
- Veličina poduzetnika na početku poreznog razdoblja, odnosno da ste srednji ili veliki poduzetnik prema Zakonu o računovodstvu.
- Udio domaćih isporuka tijekom 2026. veći od 50 %.
Pritom domaće isporuke ne treba poistovjećivati s udjelom kupaca koji imaju hrvatsku adresu, već je važan tretman isporuka u PDV prijavama. Recimo da promatrano poduzeće na kraju 2025. ima 7,2 milijuna eura aktive, 14 milijuna eura poslovnih prihoda i 65 zaposlenih. Pretpostavljamo da je srednji poduzetnik i da 90 % isporuka u 2026. ostvaruje u tuzemstvu. Time smo riješili pitanje obuhvata. Ostaje izračunati postoji li posebna osnovica za plaćanje poreza na prekomjernu dobit.
KAKO IZRAČUNATI POREZ NA PREKOMJERNU PROFITNU MARŽU U PRAKSI
Polazimo od podataka prijave poreza na dobit, ali ne od neto dobiti ili uobičajene marže dobiti prije poreza. Za nefinancijsko poduzeće iz našeg primjera, amortizacija i financijski rashodi dodaju se natrag dobiti prije poreza, a financijski se prihodi oduzimaju. Financijski prihodi uklanjaju se i iz nazivnika, odnosno iz ukupnih prihoda.
Nakon toga treba provesti ostala propisana isključenja. Ona, među ostalim, uključuju:
- određene otpise obveza i stečajne prihode
- dividende
- naplaćene naknade štete i dosuđene iznose
- relevantna otuđenja dugotrajne imovine i udjela, učinke statusnih promjena te
- prihode i rashode inozemnih poslovnih jedinica.
Kod otuđenja povezanim osobama, prijedlog postavlja vremenski uvjet do 30. lipnja 2026. Istu stavku ne uklanjamo dvaput: dividenda koja je već uklonjena se ne oduzima ponovno kroz financijske prihode.
U jednostavnom primjeru bez dodatnih isključenja dobivena, veličina je približna EBITDA-i. Ipak, EBITDA iz financijskog izvještaja nije automatski konačna zakonska veličina. Usklađenja treba napraviti za svaku godinu zasebno, uključujući povijesne godine.
Sve tri godine u primjeru imaju pozitivnu usklađenu dobit. Zato obični prosjek njihovih marži iznosi 4,50 %. Ne koristimo prihodima ponderirani prosjek niti samo posljednju godinu. Ako je pozitivna usklađena dobit ostvarena samo u dvije povijesne godine, uzimaju se te dvije. Ako je samo u jednoj, koristi se marža te godine. Situacija bez ijedne pozitivne povijesne marže traži zasebnu provjeru konačnih pravila.
KAKO IZRAČUNATI PRAG MARŽE
Za izračun praga, povijesni prosjek povećavamo za relativnih 15 %. Naših 4,50 % tako postaje 5,175 %. Ne dodajemo 15 postotnih bodova! To je prag s kojim se uspoređuje prilagođena marža za 2026. Recimo da plan poslovanja za 2026. predviđa 14,4 milijuna eura usklađenih prihoda i prilagođenu maržu od 8 %. Usklađena dobit zato iznosi 1.152.000 eura.
Dobit prije poreza je 732.000 eura, amortizacija 320.000, financijski rashodi 140.000, a financijski prihodi 40.000 eura. Ukupni prihodi, prije uklanjanja financijskih prihoda, iznose 14.440.000 eura.
Dopuštena usklađena dobit na pragu iznosi 745.200 eura, što dobivamo množenjem 14.400.000 eura s 5,175 %. Razlika između planiranih 1.152.000 i tog iznosa daje posebnu osnovicu od 406.800 eura. Kad bi prilagođena marža bila jednaka pragu ili niža, posebna osnovica bila bi nula.
Stopa od 50 % na posebnu osnovicu od 406.800 eura daje 203.400 eura posebnog poreza. No, prijedlog istodobno predviđa umanjenje redovne porezne osnovice za taj iznos osnovice. Zato se ne zbrajaju redovnih 18 % i posebnih 50 % na istom dijelu osnovice.
Pretpostavimo da je redovna porezna osnovica prije posebnog umanjenja jednaka dobiti prije poreza, da nema prenesenih gubitaka, poreznih olakšica ni kredita te da se primjenjuje stopa od 18 %. Nakon umanjenja za 406.800 eura, ostaje redovna osnovica od 325.200 eura.
Uz te pretpostavke, dodatno opterećenje odgovara 32 % posebne osnovice: razlici između stopa od 50 % i 18 %. To nije univerzalno pravilo. Ako redovna osnovica nije dovoljna za cijelo umanjenje, ili ako postoje gubici i olakšice, potrebno je ponovno izračunati obje sastavnice.
ŠTO MOŽETE UČINITI ZA SMANJENJE OSNOVICE
Postoji više opcija:
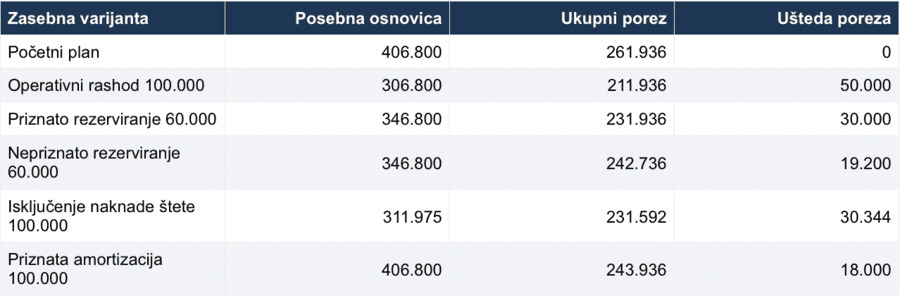
- Pravodobno evidentiranje stvarnih operativnih rashoda. Ako planirate remont, obuku zaposlenika, održavanje ili nagrade za ostvarene rezultate te su usluga ili rad stvarno obavljeni i ispunjavaju uvjete priznavanja u 2026., rashod može smanjiti rezultat te godine. Uplata predujma za budući posao nije dovoljna. Dodatnih 100.000 eura takvog rashoda smanjilo bi dobit prije poreza na 632.000, a usklađenu dobit na 1.052.000 eura. Prihodi ostaju isti, posebna osnovica pada na 306.800 eura. Ukupni porez iznosi 211.936 eura ili 50.000 manje nego prije. No, poduzeću ostaje rashod od 100.000 eura pa – oprezno!
- Uredno procjenjivanje stvarnih obveza i rizika. Rezerviranje za ugovorena jamstva ili započeti spor mora imati računovodstveni temelj i razumnu dokumentiranu procjenu. Za redovni porez nije dovoljno samo knjiženje: priznaju se rezerviranja za propisane namjene i pod propisanim uvjetima. Slično vrijedi za vrijednosno usklađenje potraživanja. Provjerite naplativost, dokumentaciju i uvjete poreznog priznanja. Ako opravdano rezerviranje od 60.000 eura smanji i računovodstvenu dobit i redovnu poreznu osnovicu, ukupni porez pada na 231.936 eura: ušteda je 30.000 eura. Ako je isto rezerviranje računovodstveno opravdano, ali nije priznato za redovni porez te se ondje dodaje natrag, rezultat je drukčiji. Uz pretpostavku da taj rashod nije među posebnim isključenjima, ukupni porez iznosio bi 242.736 eura, uz uštedu od 19.200. Učinak može biti privremen – naknadno ukidanje rezerviranja povećava dobit.
- Potpuna primjena zakonskih isključenja. Ona su obvezan korak. Pretpostavimo da je unutar naših 14,4 milijuna eura prihoda uključeno 100.000 eura naplaćene naknade štete. Usklađeni prihodi padaju na 14,3 milijuna, a usklađena dobit na 1.052.000 eura. Posebna osnovica iznosi 311.975 eura. Redovna osnovica prije posebnog umanjenja ostaje 732.000 eura. Ako je prihod isključen za posebni porez, ne znači da je oslobođen redovnog poreza. Ukupna obveza iznosi 231.592 eura, odnosno 30.344 manje. Ovaj postupak treba primijeniti i na eventualne naknade u povijesnim godinama.
POREZNI UČINAK AMORTIZACIJE
Ulaganje u opremu i ubrzana amortizacija često se spominju kao način smanjenja poreza. Ovdje moramo razdvojiti redovni porez od posebne osnovice. Nabava opreme obično stvara imovinu, a ne trenutačni rashod cijele nabavne vrijednosti. Amortizacija se, prema prijedlogu, dodaje natrag pri izračunu prilagođene marže.
Ako u našem primjeru dopuštena porezno priznata amortizacija poraste za 100.000 eura, dobit prije poreza pada na 632.000, ali usklađena dobit ostaje 1.152.000 eura. Posebna osnovica ostaje 406.800 eura. Ukupni porez pada na 243.936 eura, uz uštedu od 18.000. To je učinak na redovni porez. Posebni porez ostaje 203.400 eura.
Izračun: Serdarusic.com
Iznosi u gornjoj tablici su u eurima. Svaka varijanta počinje od istog osnovnog plana i razmatra se zasebno, a uštede se ne zbrajaju. Rezerviranje može biti nenovčani rashod koji odražava buduću obvezu, a amortizacija raspoređuje trošak već nastale imovine. Zbog toga poreznu uštedu, računovodstveni rashod i novčani odljev (tok) treba promatrati odvojeno.
KAKO SE OVO REFLEKTIRA NA VAŠE ODLUKE
Poduzeće može poslovno opravdano ugovoriti drukčiju cijenu, rok isporuke ili početak novog projekta. Porezni učinak takve odluke treba usporediti s izgubljenom maržom, novčanim tokom i odnosom s kupcem. Već ostvareni prihod ne smije se proizvoljno premjestiti u iduću godinu. Izračun ovisi i o nazivniku. Kad se prihod smanjuje, smanjuje se i dopuštena dobit na određenom pragu.
Spuštanje prihoda tijekom 2026. ne mijenja veličinu poduzetnika koju prijedlog promatra na početku te godine. Podjela društva također nije automatsko rješenje – statusne se promjene uzimaju u obzir pri izračunu. Stvaran rast inozemnih isporuka može promijeniti test obuhvata, ali domaći udio mora proizlaziti iz stvarnih transakcija i njihove pravilnog razvrstavanja kod PDV-a. Za pojedinačna društva, inozemne poslovne jedinice i povezane osobe treba provjeriti propisani tretman.
Za inicijalni izračun, pripremite porezne prijave za 2023., 2024. i 2025., poslovni plan za 2026. te analitiku stavki koje se isključuju. Zasebno provjerite redovnu poreznu osnovicu i domaći udio isporuka. U kalkulatoru kojeg možete zatražiti ovdje, početne su vrijednosti izmišljene i služe za lakše razumijevanje. Zamijenite ih svojim podacima jer prazno polje nije isto što i stvarna nula.
Ako želite provjeru ulaznih podataka, povijesnih usklađenja ili konkretnih mogućnosti prilagodbe ili vam trebaju konzultacije oko toga kako izračunati porez na prekomjernu profitnu maržu, kontaktirajte me ovdje. Na kraju, upamtite: kalkulator je pomoć za informativnu procjenu prema dostupnom prijedlogu, a ne zamjena za konačnu poreznu prijavu. Ali, kao i uvijek, bolje je biti spreman.