Znate li koliko toga možemo zaključiti ako usporedimo potrošnju i razinu kamatnih stopa? Naime, ako nominalna potrošnja raste brže od prinosa na obveznice, prihodi poduzeća i porezna baza rastu brže nego trošak financiranja. Razliku između rasta potrošnje i dvogodišnjeg prinosa na državne obveznice ovdje nazivamo “spread”. Dug se tada, barem relativno, topi sam od sebe, a politika, koliko god stope bile visoke, ne usporava nominalnu aktivnost. Kad se spread približi nuli ili padne ispod nje, cijena novca sustiže ili prestiže nominalni rast. Tada počinje pritisak na razduživanje, slabiji krediti i sporiji rast prihoda. O tome sam pisao u svom premium izvještaju u siječnju pod nazivom “Neki to vole vruće”.
KAMATE ZASAD NISU NADJAČALE RAST POTROŠNJE
O čemu je riječ? Pogledajmo mjesečne i kvartalne grafikone.
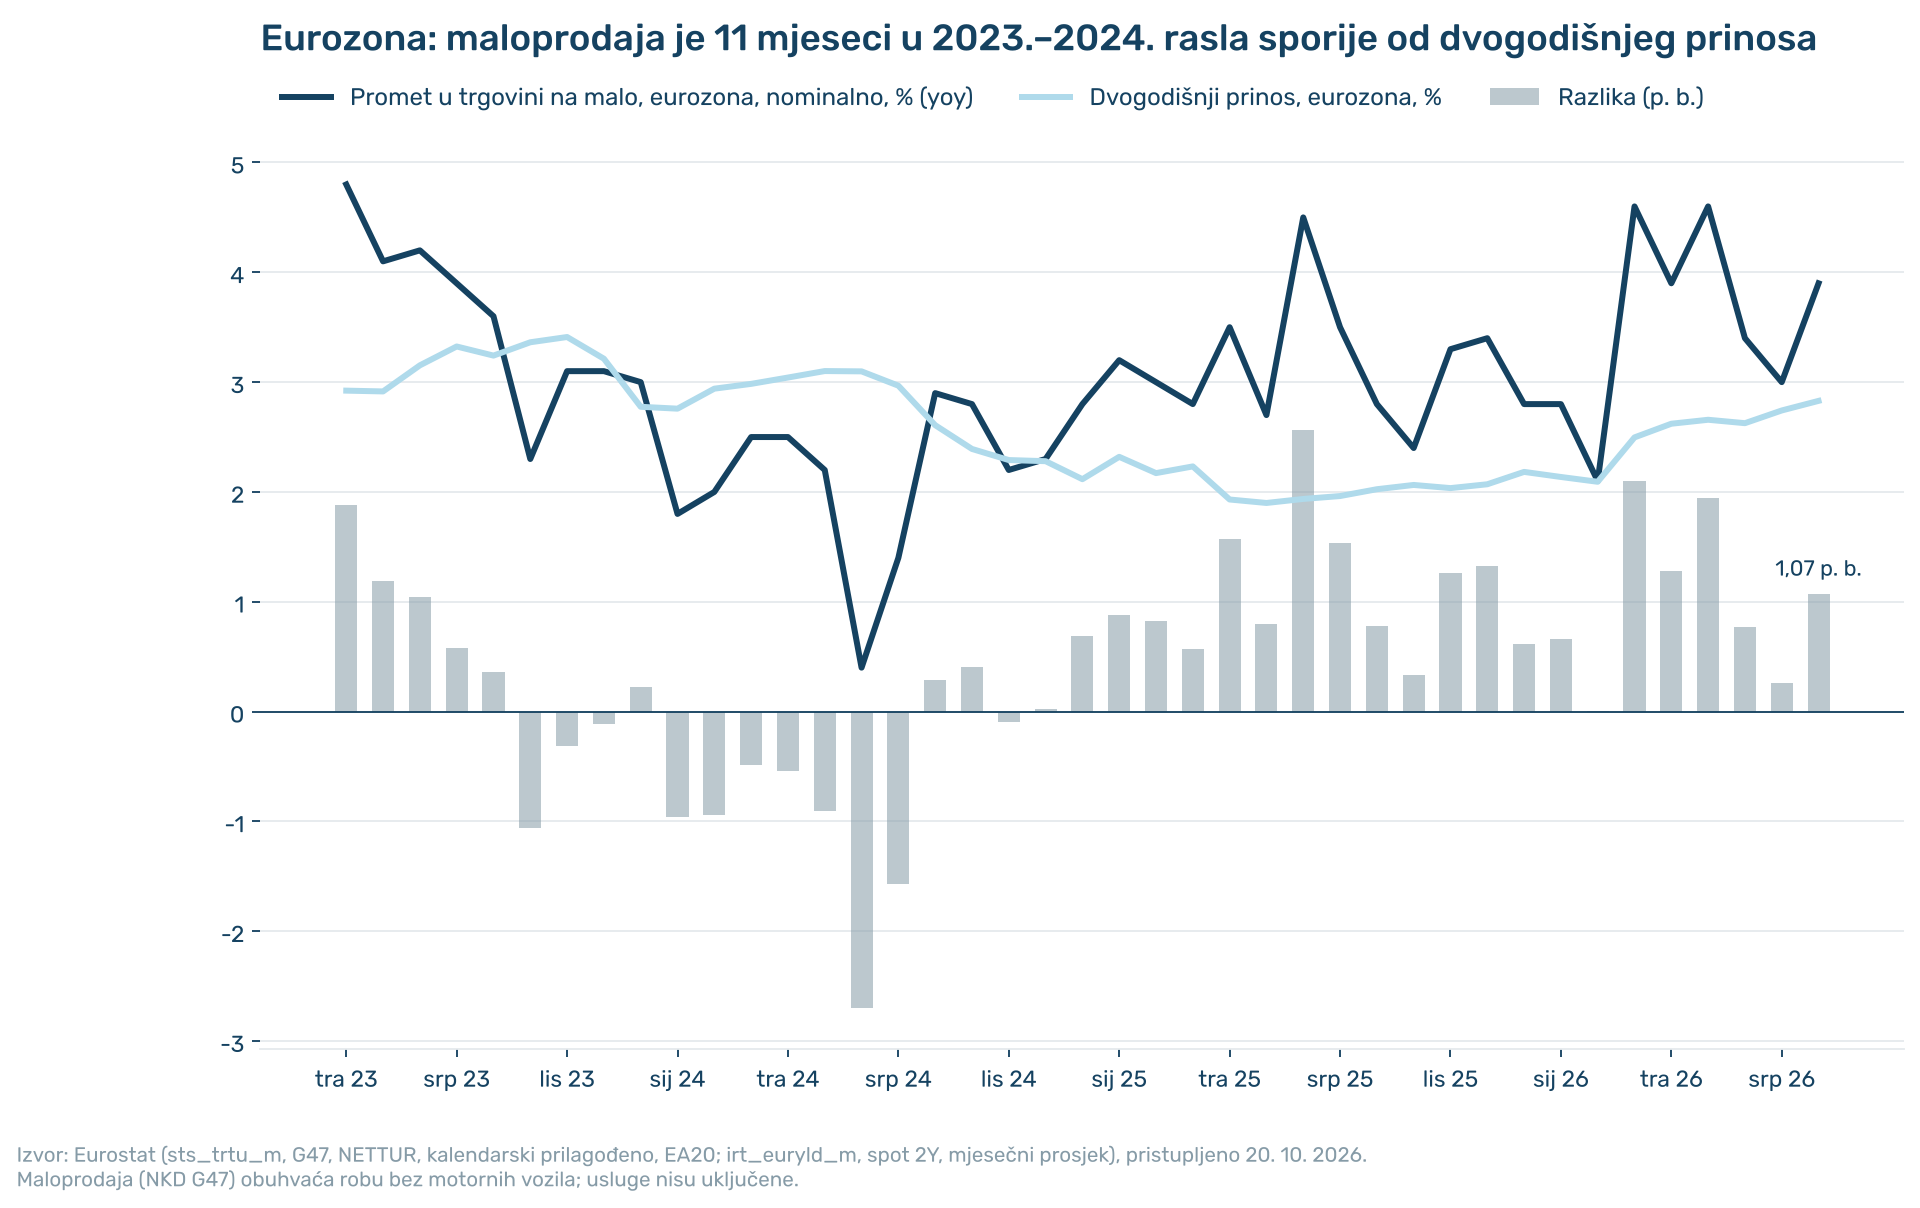
Izvor: Eurostat, Obrada: Serdarusic.com
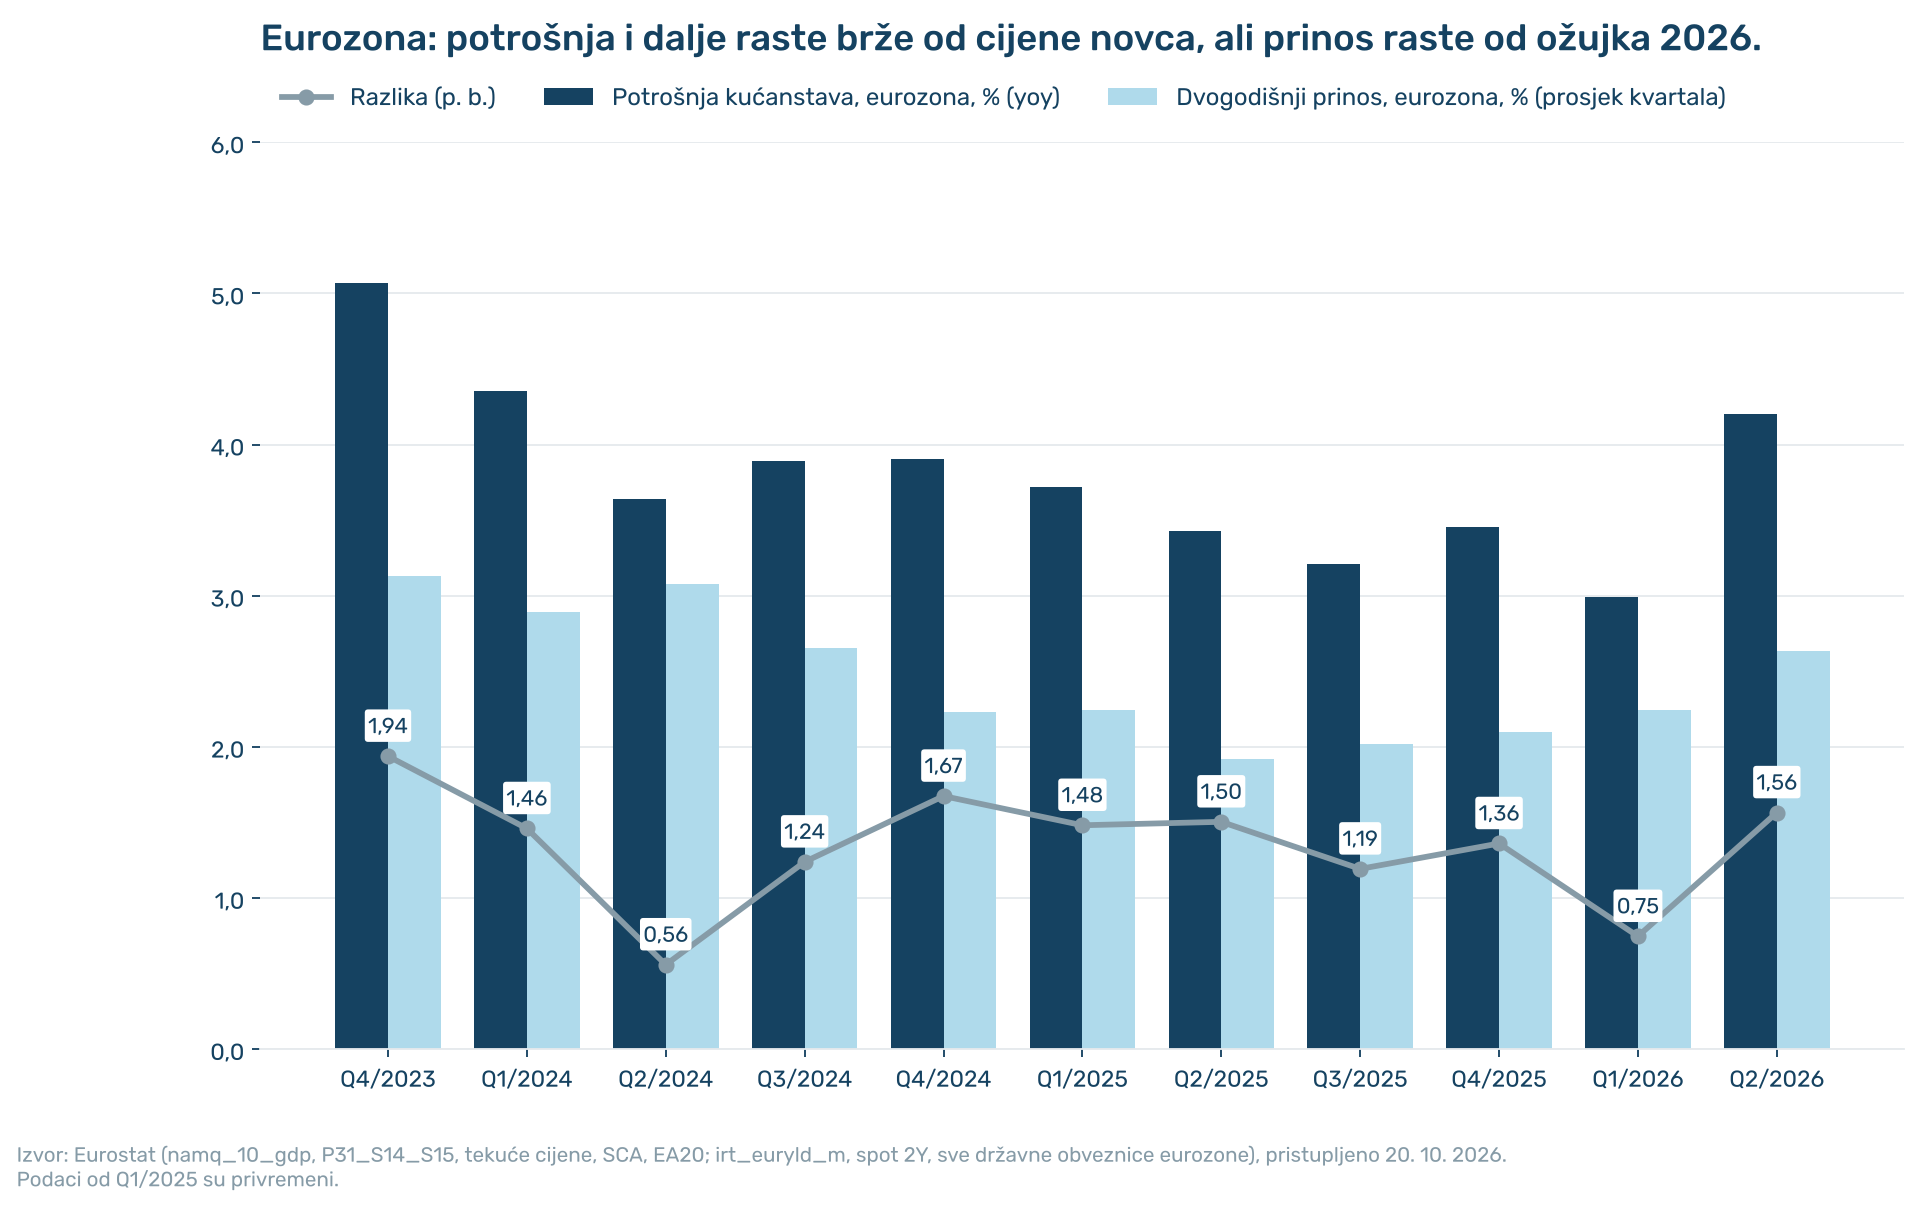
Izvor: Eurostat, Obrada: Serdarusic.com
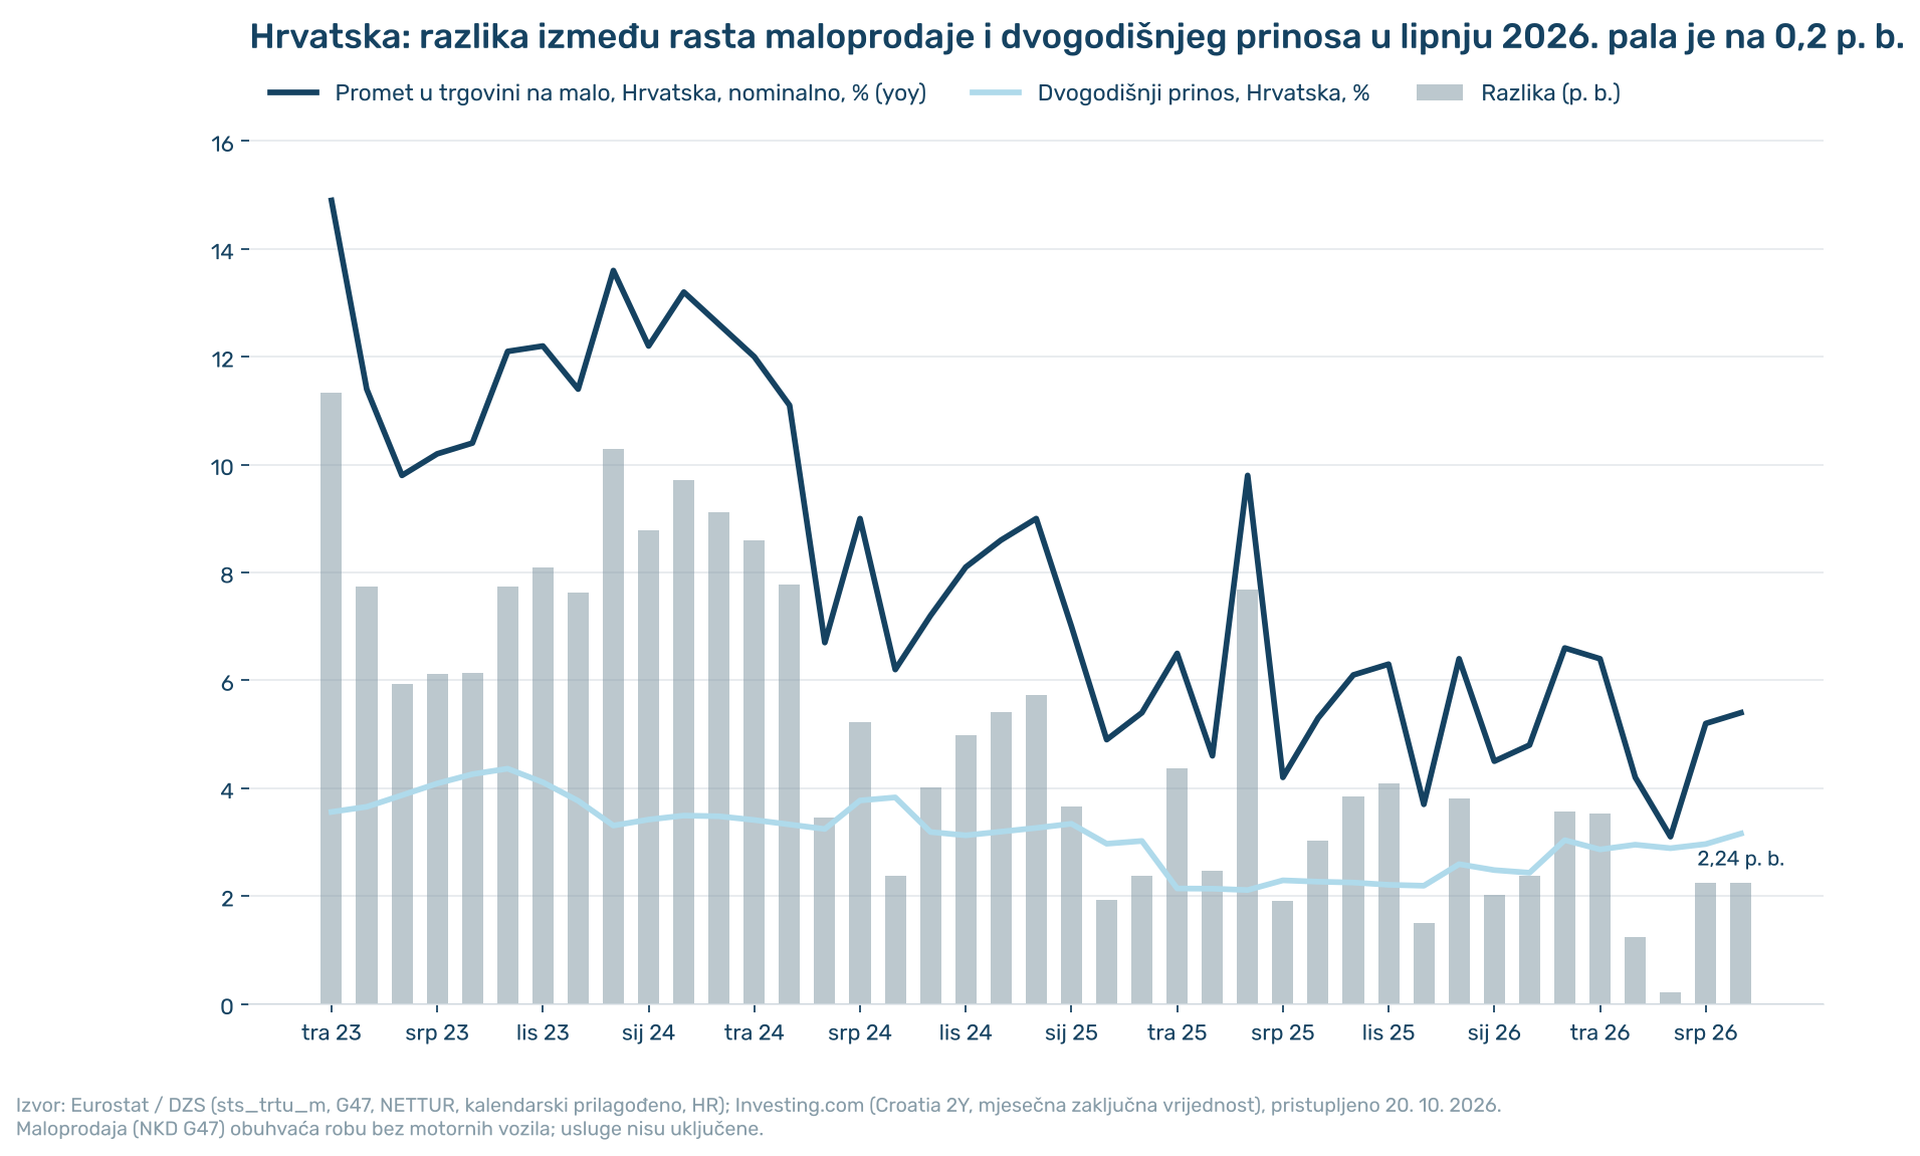
Izvor: Eurostat, Obrada: Serdarusic.com
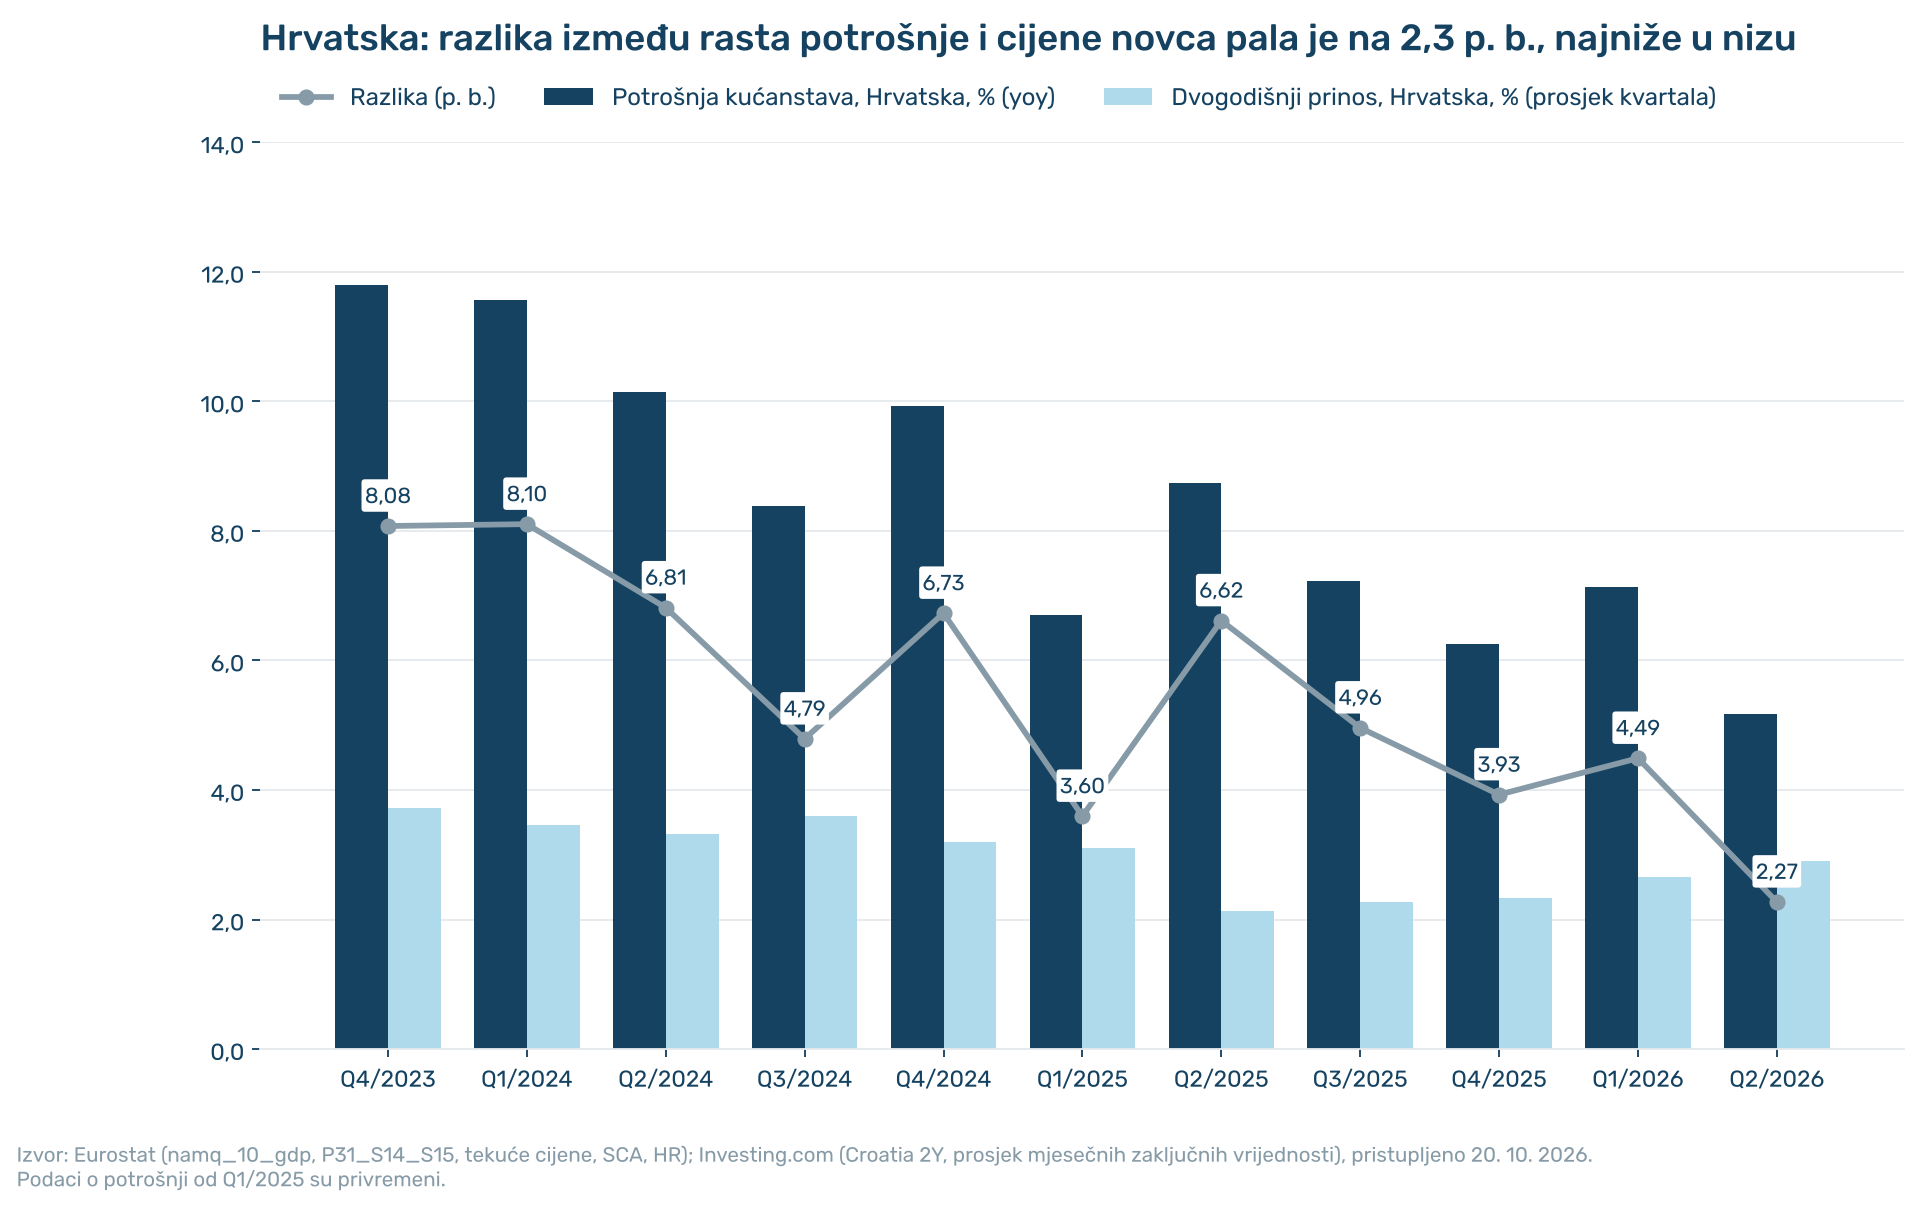
Izvor: Eurostat, Obrada: Serdarusic.com
Ako je spread pozitivan, iz perspektive kućanstava, kamatne stope nisu restriktivne po njihov dohodak (potrošnju). Kako sam napisao u izvještaju: “To ne znači da kamate nisu bile visoke, nego da nisu bile dovoljno visoke da bi nadjačale rast potrošnje u nominalnom smislu.”
Hrvatska je dramatično odskakala od Europe, što je davalo vjetra državi (raste prihod od PDV-a!). U siječnju sam napomenuo kako je to sve našoj državi davalo fiskalni “vjetar u leđa”, bez potrebe za dodatnim poreznim mjerama.
I onda sam napisao da se upravo ovdje nalazi veliki rizik: “Ako se nominalni rast potrošnje nastavi usporavati, dok kamatni uvjeti ostanu postroženi ili se dodatno pooštre, fiskalni učinak može se brzo okrenuti. Budući da PDV reagira gotovo trenutačno na promjene potrošnje, proračun je izložen cikličkim promjenama potražnje možda i više nego što to sugeriraju formalni fiskalni pokazatelji. U takvom okruženju, oslanjanje na “dobru” stranu nominalnog ciklusa može stvoriti lažni osjećaj trajne fiskalne stabilnosti, dok se stvarna osjetljivost proračuna na usporavanje potrošnje tek treba u potpunosti manifestirati.”
NEKI TO VOLE VRUĆE: UGROŽAVA LI TO VAŠE POSLOVANJE?
I što se dogodilo nedavno? Rebalans. Trend kretanja spreada je takav da upućuje da se hrvatske javne financije svakako trebaju voditi održivo, da ne iskoče iz tračnica. Zaključak koji sam ponudio tad za poduzeća danas vrijedi još više, jer je ECB krenuo u podizanje stopa, kako sam implicirao tada i više puta najavljivao. Očekivanja su takva da će ECB i dalje podizati do kraja 2026.
A što to znači za poduzetnike? Ponovit ću: “Implikacije za poduzeća i investicije proizlaze neizravno. Kada kućanstva nominalno troše više nego što raste cijena novca, prihodi poduzeća dobivaju potporu s potražne strane. No ako ECB doista krene u novo pooštravanje, u trenutku kada nominalni rast potrošnje već usporava, taj će se odnos brzo promijeniti. Tada se pokazuje koliko su poslovni modeli ovisili o snažnoj potražnji, a koliko o stvarnoj produktivnosti.”
Ako pogledate trend na europskom, ali i hrvatskom grafikonu, i mjesečno i kvartalno se vidi trend smanjenja spreada. Stoga, ako želite držati stvari pod kontrolom, trebate se fokusirati na produktivnost. Zato smatram porez na prekomjerne marže duboko nepravednim, ako je do rasta profita došlo sa strane poboljšanja produktivnosti (troškovi), a manje s potražne (faktor cijene).
Predloženi porez ne razlikuje produktivnija poduzeća od ostatka, one koji se trude od onih koji su naprosto obrali vrhnje.