Koji je problem s rastućom potrošnjom i zašto raste cijena javnog duga unatoč boljem kreditnom rejtingu? Kako to utječe na poduzetnike? Ovog tjedna doznali smo i da Austrian Airlines odlazi iz Zagreba pa donosim neke pretpostavke o razlozima te odluke. Ako želite saznati koliko vas košta uvođenje AI agenta i isplati li se uopće, donosim dva jednostavna koraka za izračun. Za kraj, saznajte kako projekt može biti “u plusu”, a ipak – uništavati vrijednost.
Petak, 23.10.
AUSTRIAN AIRLINES ODLAZI IZ ZAGREBA: OVO SU OKOLNOSTI
Austrian Airlines odlazi iz Zagreba: ovaj je tjedan potvrdio ukidanje linije Beč – Zagreb. Zadnji let dogodit će se početkom siječnja 2027., a povratka nema. Službeni razlog nije naveden.
Ova aviokompanija na liniji leti od sredine osamdesetih, a promet je dosad prekidao samo za vrijeme rata i pandemije.
Povlačenje nije naglo. Iako je nekad imao do 12 letova tjedno, od zime 2024./25. leti jednom dnevno. Dio letova već obavlja Air Dolomiti, sestrinska kompanija iz grupe, u najmu s posadom.
Croatia Airlines je u ljeto 2026. udvostručio letove za Beč na 10 tjedno, a zimi leti dva puta dnevno. Obje kompanije su u Star Allianceu i dijele oznake letova, pa linija zapravo prelazi s dva prijevoznika na jednog.
Zašto se ovo događa? Više je razloga koje možemo pretpostaviti:
1. Niska EBIT marža od 3,2 % u 2025., a cilj Lufthansa grupe iznosi 8–10 % do 2028.–2030. Ukidaju se neprofitabilne linije.
2. Ova linija ima 267 km. Na letove kraće od 350 km, Austrija naplaćuje pristojbu od 30 EUR po putniku u odlasku, umjesto uobičajenih 12 EUR. Transferni putnici su izuzeti, pa trošak pada na lokalne putnike koji se najlakše prebace na auto, autobus ili vlak.
3. Kompanija do kraja 2028. povlači svih 17 Embraera E195. To su upravo zrakoplovi veličine za ovakve rute.
4. Ovo je planirana predaja linije partneru unutar saveza, a ne povlačenje s tržišta. Grupa zadržava transferni promet preko Beča, a trošak operacije prebacuje na Croatia Airlines.
Što će se dogoditi s cijenama? Literatura pokazuje da odlazak neovisnog konkurenta podiže cijene oko 12 %, a izlazak kroz partnerstvo ili spajanje 3–6 %. Ovdje je realniji donji raspon, jer su kompanije već surađivale.
Rast cijena najviše bi mogao pogoditi fleksibilne i korporativne karte, dakle poslovne putnike iz malih i srednjih poduzeća kojima je Beč čvorište za daljnja putovanja.
Četvrtak, 22.10.
KOLIKO VAS ZAPRAVO KOŠTA UVOĐENJE AI AGENTA?
McKinsey procjenjuje kako bi primjena umjetne inteligencije na postojeće poslove mogla vrijediti 2,52 tisuće milijardi dolara godišnje, od čega 960 milijardi u SAD-u. No, je li ta računica zaista tako jednostavna? I kako procijeniti isplati li se uvođenje AI agenta u vašem poslovanju, na konkretnom zadatku?
Provjerite kako to učiniti brzo i jednostavno u ovom članku.
Srijeda, 21.10.
NEKI TO VOLE VRUĆE: O PROBLEMU S POTROŠNJOM
Ako nominalna potrošnja raste brže od prinosa na obveznice, prihodi poduzeća i porezna baza rastu brže nego trošak financiranja. Razliku između rasta potrošnje i dvogodišnjeg prinosa na državne obveznice ovdje nazivamo “spread”.
Dug se tada, barem relativno, topi sam od sebe, a politika, koliko god stope bile visoke, ne usporava nominalnu aktivnost. No, kad se spread približi nuli ili padne ispod nje, cijena novca sustiže ili prestiže nominalni rast, a tada počinju problemi.
Provjerite kako ih spriječiti — i gdje je dodatni problem s porezom na prekomjerne profitne marže!
Utorak, 20.10.
DUG SKUPLJI NEGO PRIJE 10 GODINA: ŠTO SE DOGODILO?
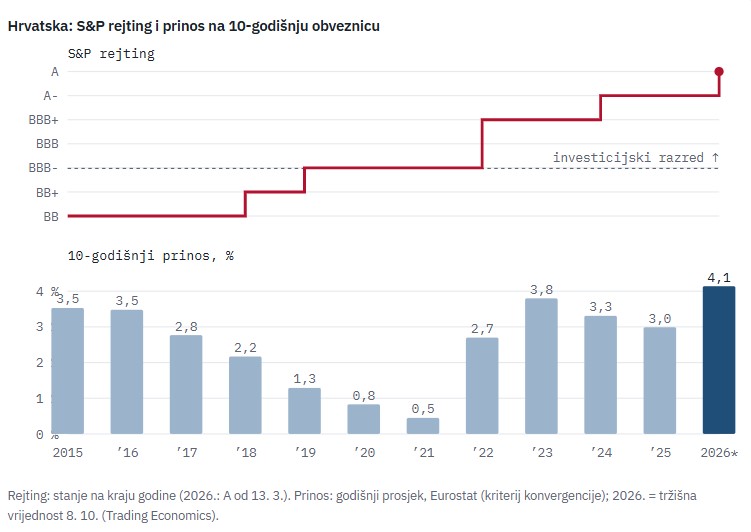
Rejting kuća Moody’s nedavno je potvrdila kreditni rejting Hrvatske na A3 sa stabilnim izgledima. S&P je Hrvatsku podigao s BB (2016.) na A (ožujak 2026.): šest stupnjeva u deset godina.
Investicijski razred vraćen nam je 2019. (S&P u ožujku, Fitch u lipnju), a skok u 2022. koji možete vidjeti na prvom grafikonu vezan je uz odluku o ulasku u europodručje.
Izvor: Trading Economics, Obrada: Serdarusic.com
No, kako se onda događa da je prinos na domaće obveznice danas (4,14 posto) viši nego prosječni prinos otprije deset godina (3,5 posto), unatoč šest stupnjeva boljem rejtingu? Podsjetimo se, taj je prinos najprije pao na 0,45 % u 2021., a zatim se vratio iznad 3 % s rastom stopa ECB-a.
NEMA NAGRADE ZA NIŽI DUG?
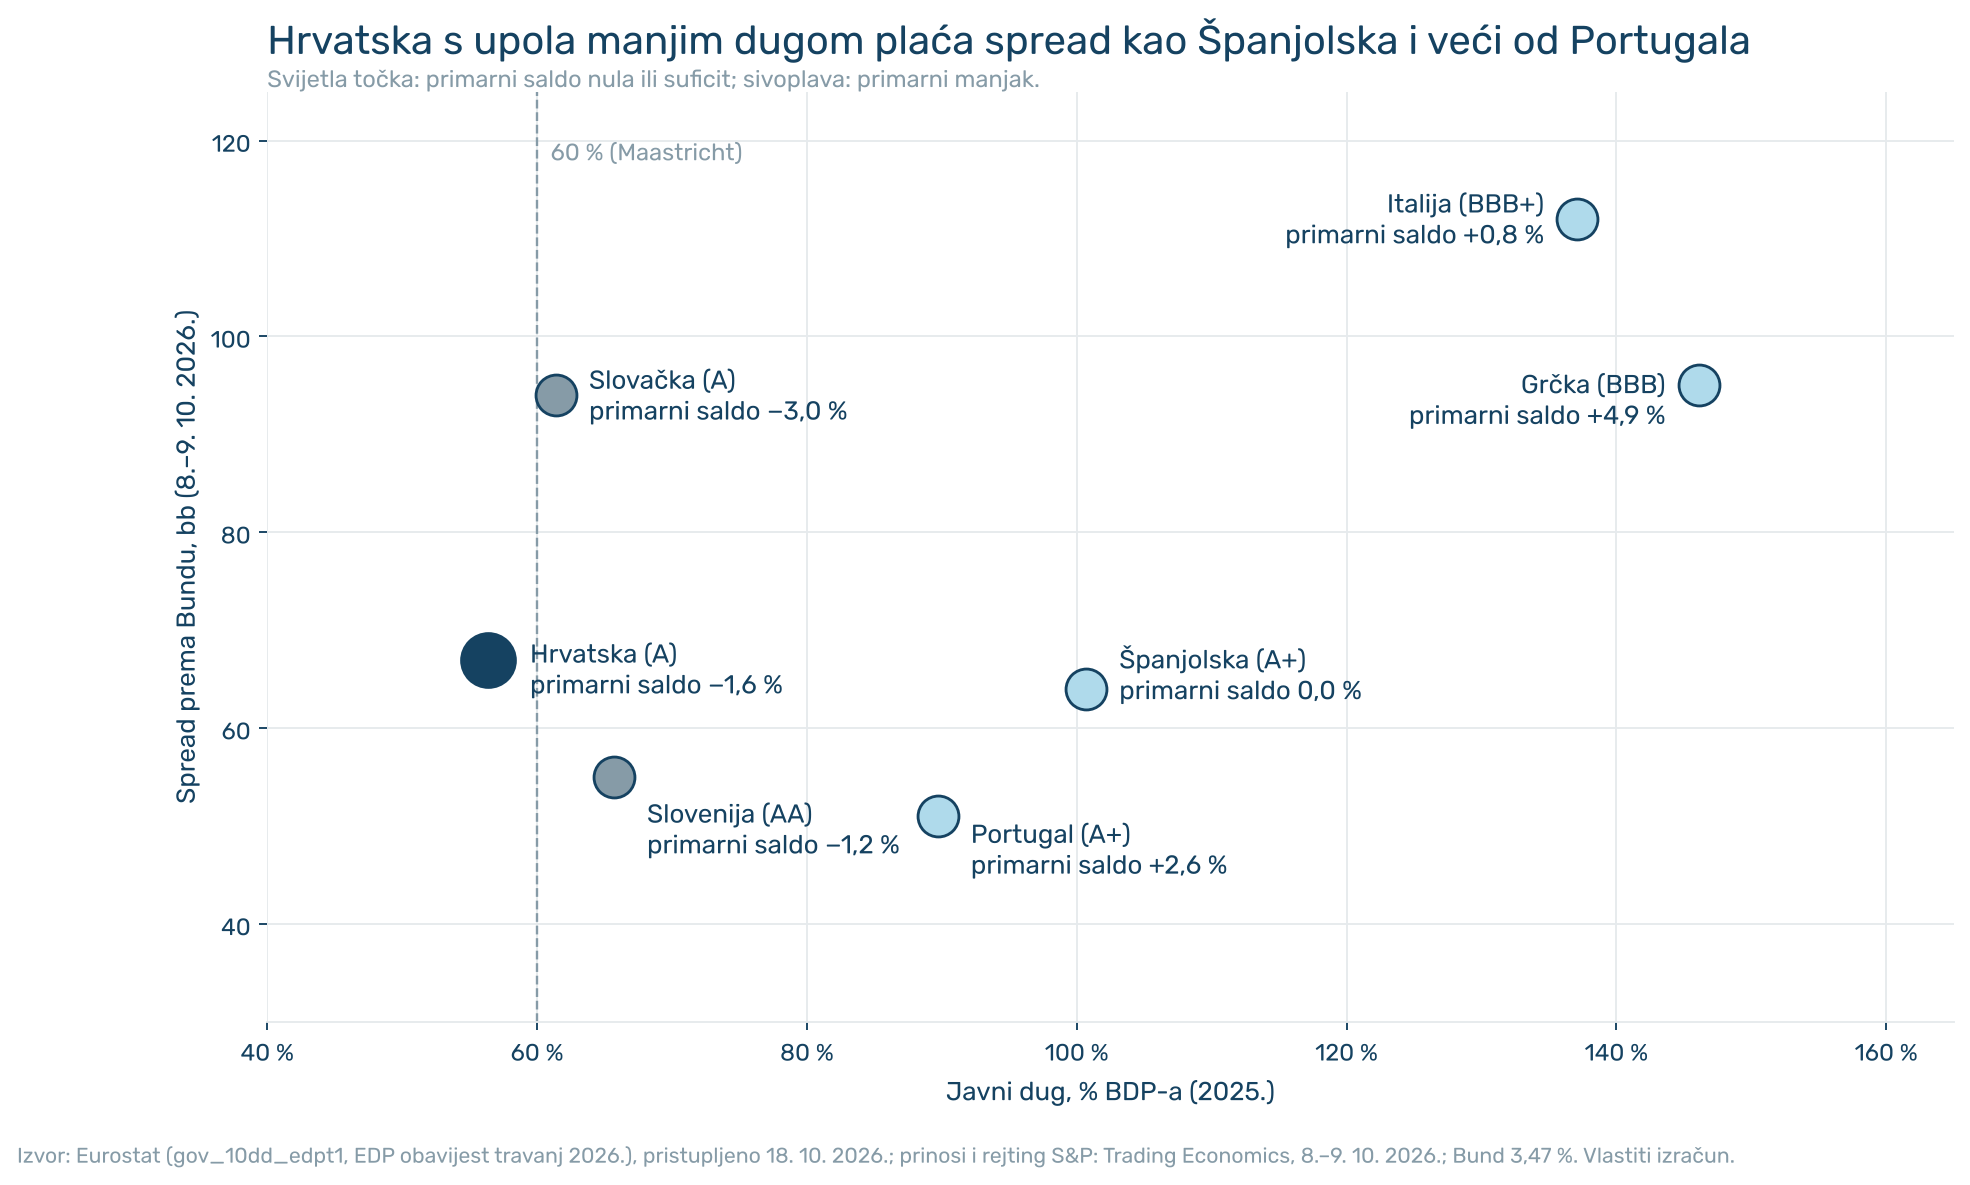
Odgovor se krije u tome što razina prinosa ovdje prati njemački Bund kao referentni prinos, a rejting se vidi u spreadu. Istodobno, javni dug je pao sa 68,5 % BDP-a (2022.) na 56,3 % prošle godine, ispod praga od 60 %. Proračunski se saldo pogoršao s 0,0 % na −3,0 %, a rashodi su porasli s 45,1 % na 50,1 % BDP-a. Dakle, pad duga dolazi većinom od nominalnog rasta BDP-a, ne od primarnih viškova.
No, tržište Hrvatsku ne nagrađuje razmjerno niskom dugu: spread u odnosu na Bund od 67 baznih bodova sličan je Španjolskoj (64 b.b., dug 101 %) i viši od Portugala (51 b.b., dug 90 %). Dakle, cijena duga ne može se objasniti samo udjelom tog duga u BDP-u ili proračunskim saldom. Više o tome možete vidjeti u drugom grafikonu. Zašto je to važno za poduzetnike?
Izvor: Trading Economics, Obrada: Serdarusic.com
Zato što se velika većina poduzeća, u većini okolnosti, ne može zadužiti jeftinije od države: prinos na desetogodišnju obveznicu snažno utječe i na uvjete vašeg financiranja.
Ponedjeljak, 19.10.
KAKO PROJEKT MOŽE BITI U PLUSU, A UNIŠTAVATI VRIJEDNOST?
Najskuplje odluke rijetko su one koje donose očiti minus na računu. Takve se relativno lako prepoznaju.
Skupe su one s pozitivnim, ali nedovoljnim prinosom — jer izgledaju kao dobra vijest. A zapravo uništavaju vrijednost! Saznajte kako to izbjeći.
***
Ne propustite sljedeću čitanku! Prijavite se na besplatni newsletter ovdje.
Ako želite pronaći neki od prošlih brojeva, potražite ga ovdje.